Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Vay ngang hàng (P2P Lending) đang dần trở thành xu hướng tài chính phổ biến tại Việt Nam nhờ sự phát triển của công nghệ và nhu cầu tiếp cận vốn linh hoạt, nhanh chóng. Thay vì thông qua ngân hàng hay tổ chức tín dụng trung gian, P2P Lending kết nối trực tiếp người có nhu cầu vay và người cho vay qua các nền tảng số.
Tại thị trường Việt Nam, hình thức này đang phát triển mạnh với sự góp mặt của nhiều app cho vay ngang hàng, đi kèm những ưu điểm như thủ tục đơn giản, tốc độ giải ngân nhanh. Tuy nhiên, đi kèm với cơ hội là không ít rủi ro và thách thức cần được quan tâm đúng mức.
Vay ngang hàng (P2P Lending) là hình thức tài chính số kết nối người đi vay và người cho vay thông qua nền tảng trực tuyến, loại bỏ khâu trung gian ngân hàng. Giao dịch được thực hiện hoàn toàn trên hệ thống công nghệ, giúp tiết kiệm chi phí và thời gian, tối ưu hiệu quả cho cả hai bên tham gia.
Các nền tảng P2P Lending đóng vai trò trung gian kết nối, thẩm định tín dụng, quản lý rủi ro và hỗ trợ thanh toán. Người cho vay có cơ hội sinh lời từ khoản tiền nhàn rỗi, trong khi người đi vay tiếp cận nguồn vốn nhanh chóng với thủ tục đơn giản và linh hoạt hơn các kênh truyền thống.
Hình thức này phát triển mạnh nhờ ứng dụng công nghệ, phân tích dữ liệu lớn và trí tuệ nhân tạo để đánh giá khả năng trả nợ. Điều này giúp giảm rủi ro và tăng độ chính xác trong việc định giá tín dụng, phù hợp với nhu cầu tài chính đa dạng của cá nhân và doanh nghiệp vừa, nhỏ.
P2P Lending mang lại lợi ích rõ rệt như lãi suất cạnh tranh, quy trình minh bạch và thời gian giải ngân nhanh. Tuy nhiên, người tham gia cần lựa chọn nền tảng uy tín, được cấp phép và tuân thủ quy định pháp lý để đảm bảo an toàn cho khoản đầu tư và khoản vay.
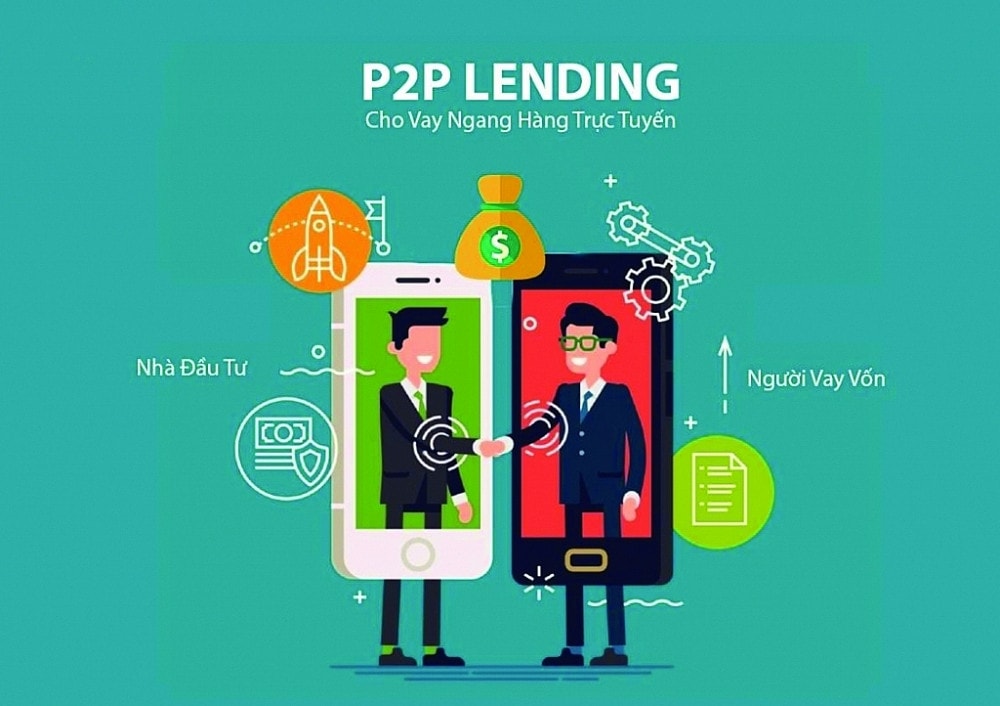
VAY NGANG HÀNG P2P LENDING LÀ GÌ
Cho vay ngang hàng tại Việt Nam đang phát triển chậm hơn so với các nước trong khu vực do hành lang pháp lý chưa đầy đủ. Các hoạt động chủ yếu diễn ra qua nền tảng công nghệ, kết nối người cho vay và người đi vay mà chưa có quy định rõ ràng từ cơ quan quản lý, dẫn đến rủi ro pháp lý và minh bạch.
Thị trường P2P lending hiện chỉ có một số doanh nghiệp lớn hoạt động, chủ yếu tập trung ở các thành phố lớn như Hà Nội và TP.HCM. Đối tượng tham gia chủ yếu là người trẻ, sinh viên và doanh nghiệp nhỏ, tuy nhiên mức độ thâm nhập vẫn còn thấp do lo ngại về an toàn thông tin và uy tín nền tảng.
Nhiều nền tảng cho vay ngang hàng đối mặt với tình trạng nợ xấu gia tăng và khó thu hồi nợ khi không có cơ chế pháp lý hỗ trợ. Bên cạnh đó, một số đơn vị lợi dụng mô hình này để huy động vốn bất hợp pháp, gây ảnh hưởng đến niềm tin của người dùng và sự phát triển lành mạnh của thị trường.
Ngân hàng Nhà nước và các cơ quan chức năng đang nghiên cứu khung khổ pháp lý riêng cho lĩnh vực P2P lending. Việc sớm ban hành quy định sẽ giúp kiểm soát rủi ro, bảo vệ người tham gia và thúc đẩy thị trường phát triển minh bạch, bền vững trong tương lai.
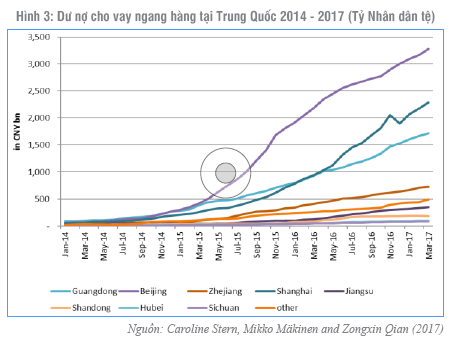
THỰC TRẠNG CHO VAY NGANG HÀNG TẠI VIỆT NAM
Cho vay ngang hàng tại Việt Nam đang phát triển mạnh nhờ sự bứt phá của công nghệ tài chính. Hình thức này kết nối người có nhu cầu vay và người muốn cho vay thông qua các nền tảng số, giúp tối ưu hiệu quả tài chính và rút ngắn thủ tục.
Sự ra đời của Nghị định 94/2025/NĐ-CP đã tạo khung pháp lý quan trọng cho hoạt động P2P Lending. Quy định này giúp minh bạch hóa giao dịch, bảo vệ quyền lợi các bên và hạn chế rủi ro liên quan đến tín dụng đen hay lừa đảo tài chính.
Tuy nhiên, thị trường vẫn tiềm ẩn nhiều rủi ro như thiếu hiểu biết của người dùng, kiểm soát tín dụng chưa chặt chẽ và nguy cơ sai lệch thông tin. Do đó, việc nâng cao nhận thức cộng đồng và siết chặt giám sát từ cơ quan chức năng là cần thiết.
Các tọa đàm chuyên sâu như “Cho vay ngang hàng – Lợi ích, rủi ro và quản lý” đã mở ra diễn đàn đối thoại giữa chuyên gia, doanh nghiệp và cơ quan quản lý. Điều này góp phần định hướng phát triển bền vững cho lĩnh vực Fintech tại Việt Nam.

CHO VAY NGANG HÀNG Ở VIỆT NAM HIỆN NAY
Vay P2P lending hiện nay chủ yếu diễn ra qua các nền tảng trung gian như Tima, Vaymuon.vn hay Finhay. Người đi vay cần đăng ký tài khoản, cung cấp thông tin cá nhân và tài chính để được xét duyệt. Quy trình xét duyệt thường diễn ra nhanh chóng, chỉ trong vài giờ đến một ngày làm việc.
Các nền tảng P2.0 tại Việt Nam phải tuân thủ quy định của Ngân hàng Nhà nước, giới hạn mức cho vay tối đa 100 triệu đồng mỗi người trên mỗi nền tảng. Người vay nên tự kiểm soát rủi ro bằng cách không vay vượt quá 30-35% thu nhập hàng tháng để đảm bảo khả năng trả nợ ổn định.
Việc chọn nền tảng uy tín là yếu tố then chốt để tránh rủi ro pháp lý và lừa đảo. Nên ưu tiên các đơn vị có giấy phép hoạt động, minh bạch về lãi suất, phí và có đánh giá tích cực từ người dùng. Kiểm tra kỹ hợp đồng trước khi ký kết là bước bắt buộc.
Lãi suất trên các nền tảng P2P thường cao hơn ngân hàng nhưng thủ tục dễ dàng và giải ngân nhanh. Ưu điểm lớn nhất là tiếp cận vốn nhanh mà không cần tài sản bảo đảm. Tuy nhiên, cần tính toán kỹ lưỡng để tránh rơi vào bẫy tín dụng đen ẩn dưới dạng cho vay ngang hàng.

VAY P2P LENDING Ở ĐÂU UY TÍN AN TOÀN
Vay ngang hàng qua ứng dụng mang lại tốc độ xử lý nhanh chóng và trải nghiệm linh hoạt cho người dùng. Chỉ cần điện thoại và kết nối internet, hồ sơ được duyệt tự động trong vài phút. Không cần gặp mặt hay thủ tục rườm rà, khoản vay có thể về tài khoản trong ngày, phù hợp nhu cầu cấp bách.
Lãi suất trên các app P2P thường cạnh tranh hơn so với tín dụng đen hay một số công ty tài chính truyền thống. Người vay có cơ hội tiếp cận khoản vay với mức phí hợp lý, được minh bạch từ đầu. Tuy nhiên cần đọc kỹ để tránh nhầm lẫn với các gói vay 0% đi kèm phí dịch vụ cao.
Tuy nhiên, không phải ứng dụng nào cũng đảm bảo uy tín. Một số app lợi dụng nhu cầu vay tiền để thu phí ẩn, siết nợ nặng hoặc đe dọa người vay. Việc lựa chọn nền tảng đã được cấp phép, có đánh giá tích cực là yếu tố then chốt để tránh rủi ro.
Danh sách các app cho vay ngang hàng uy tín đang được cập nhật thường xuyên theo từng quý. Người dùng nên tham khảo từ nguồn đáng tin cậy, kiểm tra thông tin doanh nghiệp và đánh giá người dùng thực tế trước khi đăng ký. Tránh cung cấp thông tin cá nhân cho nhiều app cùng lúc.
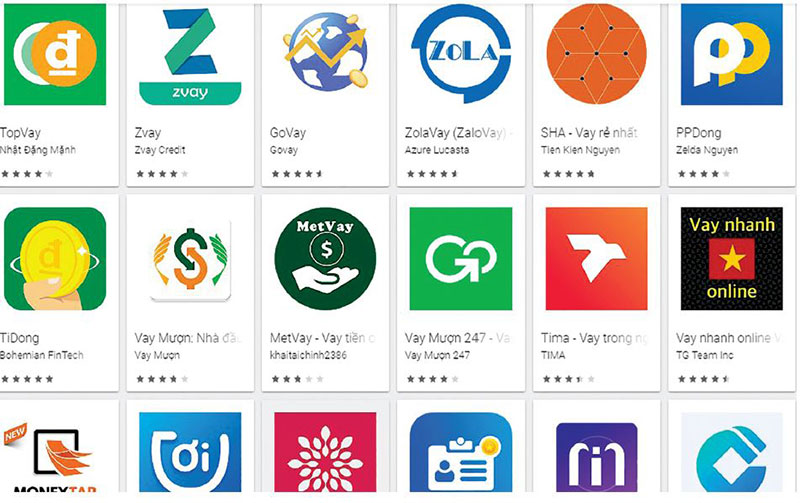
APP CHO VAY NGANG HÀNG PHỔ BIẾN TẠI VIỆT NAM
Vay P2P lending bắt đầu bằng việc đăng ký tài khoản trên nền tảng cho vay ngang hàng được cấp phép. Người đi vay cần cung cấp thông tin cá nhân, chứng minh thu nhập và lịch sử tín dụng. Hệ thống sẽ xét duyệt hồ sơ dựa trên điểm tín nhiệm và nhu cầu tài chính thực tế.
Sau khi hồ sơ được phê duyệt, khoản vay sẽ được đăng tải lên nền tảng để các nhà đầu tư xem xét và rót vốn. Lãi suất và kỳ hạn được niêm yết công khai, người đi vay chọn gói phù hợp. Khi đủ người cho vay tham gia, tiền sẽ được giải ngân nhanh chóng vào tài khoản.
Người vay cần thanh toán định kỳ theo lịch trình đã cam kết, thông qua cổng thanh toán tích hợp trên nền tảng. Việc trả nợ đúng hạn giúp cải thiện điểm tín dụng và tăng cơ hội tiếp cận vốn trong tương lai. Trễ hạn sẽ bị tính phí và ảnh hưởng đến uy tín trên hệ thống.
Hiện tại, pháp luật Việt Nam quy định mức vay tối đa 100 triệu đồng mỗi cá nhân trên một nền tảng. Người đi vay cần kiểm tra kỹ tính hợp pháp của đơn vị P2P, ưu tiên các đơn vị như Tima, Vaymuon.vn, hoặc các công ty thuộc tập đoàn tài chính uy tín để đảm bảo an toàn.
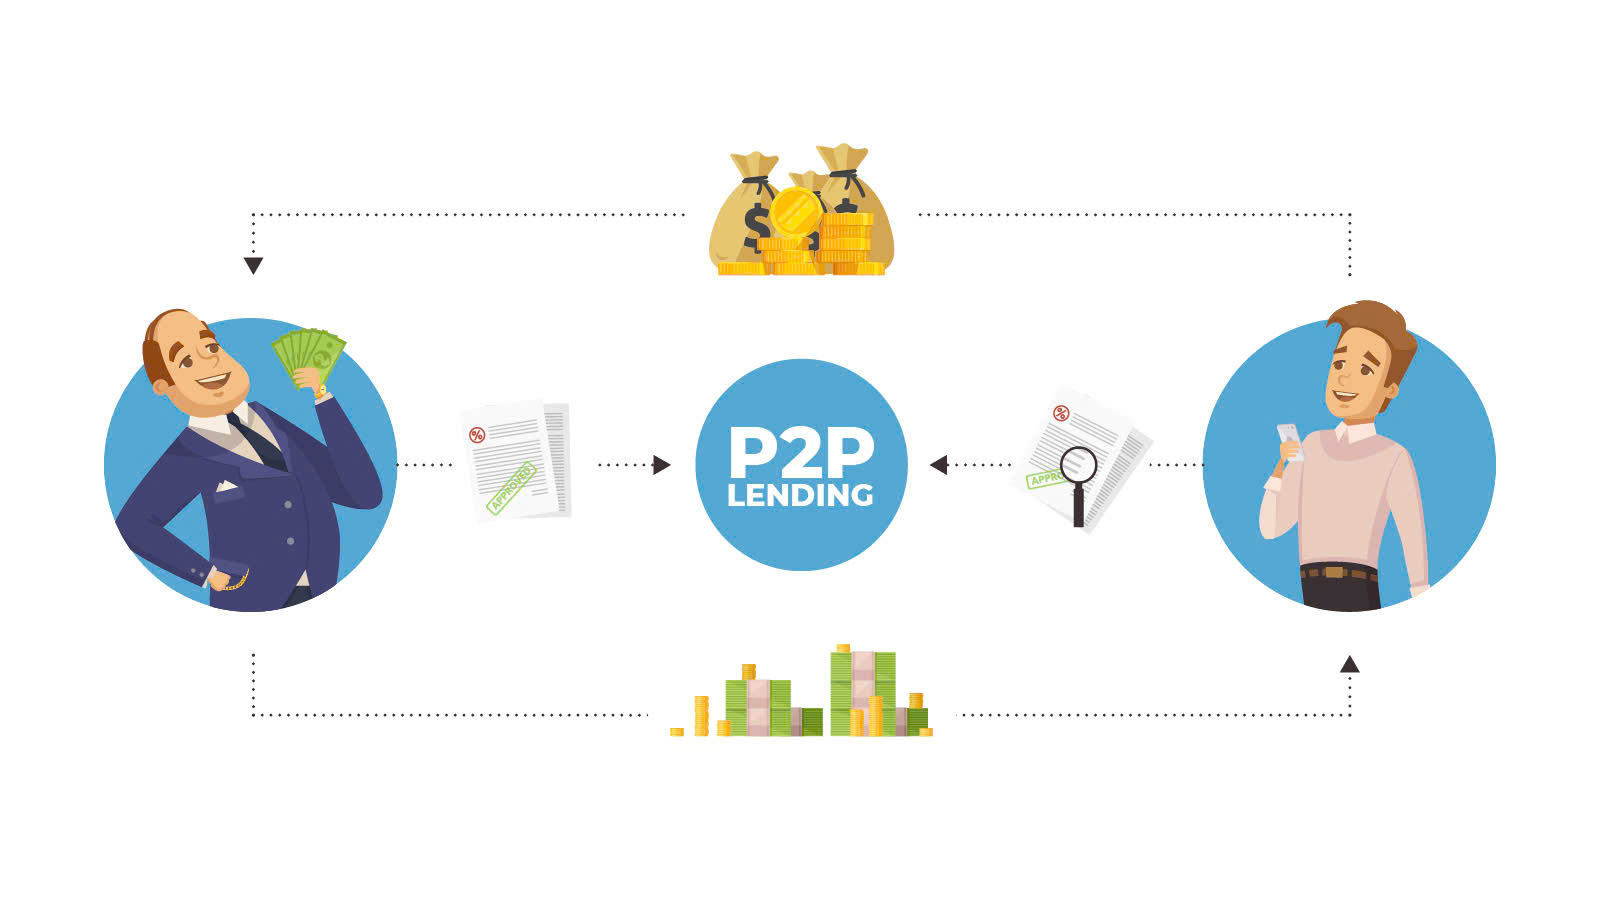
CÁCH VAY P2P LENDING ĐƠN GIẢN HIỆU QUẢ
Lãi suất cho vay ngang hàng được hình thành dựa trên nguyên tắc cung cầu giữa người cho vay và người vay thông qua các nền tảng trung gian. Mức lãi suất này thường dao động linh hoạt, phụ thuộc vào hồ sơ vay, lịch sử tín dụng và thời gian vay.
Mặc dù luật Dân sự quy định lãi suất tối đa là 20%/năm, nhiều khoản vay ngang hàng có thể ghi nhận mức cao hơn do chi phí rủi ro và phí dịch vụ đi kèm. Người cho vay trên nền tảng trực tuyến thường cân nhắc mức sinh lời và độ an toàn khi đưa ra mức lãi suất phù hợp.
Mức lãi suất thực tế có thể chênh lệch đáng kể giữa các khoản vay, từ mức thấp cho khách hàng uy tín đến mức cao hơn với người vay có rủi ro cao. Điều này cho thấy tính linh hoạt hơn so với các định chế tài chính truyền thống.
Tuy nhiên, người tham gia cần lưu ý các quy định pháp lý để tránh rơi vào trường hợp vi phạm trần lãi suất quy định. Việc minh bạch thông tin và tuân thủ quy định giúp thị trường cho vay ngang hàng phát triển bền vững và an toàn cho cả người cho vay và người đi vay.

LÃI SUẤT CHO VAY NGANG HÀNG CẬP NHẬT MỚI NHẤT
Cho vay ngang hàng (P2P Lending) đang ngày càng khẳng định vị thế là kênh tài chính số hiệu quả và linh hoạt tại Việt Nam. Với sự phát triển của công nghệ và các nền tảng ứng dụng cho vay, người dùng dễ dàng tiếp cận vốn mà không cần qua ngân hàng, đặc biệt là người lao động trẻ và doanh nghiệp vừa – nhỏ.
Tuy nhiên, lựa chọn nền tảng uy tín, hiểu rõ lãi suất và điều kiện vay là yếu tố then chốt để sử dụng dịch vụ an toàn, hiệu quả. Hãy tìm hiểu kỹ, so sánh và chọn giải pháp tài chính phù hợp để tối ưu lợi ích và hạn chế rủi ro trong hành trình tài chính của bạn.


